Lithium, cobalt, nickel, graphite ou terres rares sont devenus indispensables aux batteries, aux éoliennes, aux semi-conducteurs et à de nombreuses technologies de défense. Dans un contexte de rivalités géoéconomiques croissantes, l’accès à ces ressources s’impose désormais comme un enjeu majeur de compétitivité et de souveraineté pour l’Europe.
Pendant des décennies, les rapports de force économiques internationaux se sont largement structurés autour du pétrole et du gaz. Aujourd’hui, la transition énergétique, la numérisation de l’économie et les besoins croissants en technologies de pointe placent les matières premières critiques au cœur des stratégies industrielles et géopolitiques.
Cette évolution s’accompagne d’une forte augmentation de la demande mondiale. Selon l’Agence internationale de l’énergie(1) (AIE), la demande mondiale en minéraux critiques nécessaires aux technologies de la transition énergétique devrait plus que doubler d’ici 2030 dans le scénario fondé sur les politiques actuelles. Dans un scénario compatible avec l’objectif mondial de neutralité carbone, elle serait presque multipliée par trois d’ici 2030 et par quatre d’ici 2040, atteignant près de 40 millions de tonnes. Cette croissance rapide accroît les enjeux liés à la sécurisation des approvisionnements et renforce l’importance stratégique de ces ressources.
Or, cette demande croissante se heurte à une réalité : la production et surtout la transformation de nombreuses matières premières critiques restent concentrées dans un nombre limité de pays. Cette concentration crée de nouvelles dépendances et renforce la vulnérabilité des économies fortement importatrices, notamment en Europe.
Une dépendance qui fragilise l’Europe
Cette montée en puissance intervient alors que l’Union européenne demeure fortement dépendante des importations pour une grande partie des ressources nécessaires à son industrie. Les matières premières critiques sont souvent présentes en quantité limitée sur son territoire, tandis que leur extraction, leur transformation ou leur raffinage sont largement concentrés dans un petit nombre de pays tiers.
L’enjeu pour l’Europe ne réside donc pas uniquement dans l’accès aux gisements. Il concerne également la maîtrise des différentes étapes des chaînes de valeur. Dans plusieurs filières stratégiques, l’extraction est géographiquement concentrée tandis que le raffinage et la transformation sont dominés par quelques acteurs internationaux. Les pays qui contrôlent ces maillons clés disposent ainsi d’un pouvoir d’influence considérable sur les marchés mondiaux.
La Chine occupe aujourd’hui une place centrale dans plusieurs chaînes d’approvisionnement stratégiques. En 2025, elle assurait environ 70% de la production mondiale de terres rares(2) et près de 90 % de leur raffinage(3), une position qui lui confère un rôle déterminant dans l’économie mondiale. Plus largement, elle joue également un rôle majeur dans la transformation du lithium, du cobalt et du graphite.
Cette domination ne résulte pas uniquement de la présence de ressources naturelles sur son territoire. Depuis plusieurs décennies, Pékin a investi massivement dans les activités de raffinage, de transformation et de fabrication, lui permettant de contrôler plusieurs maillons essentiels des chaînes de valeur mondiales.
Pour l’Europe, cette situation constitue une vulnérabilité importante. Selon les données du Parlement européen et de la Commission européenne, l’Union européenne dépend de la Chine pour la totalité de son approvisionnement en terres rares lourdes, pour 85% de ses terres rares légères et pour 98% des aimants permanents à base de terres rares, composants indispensables à de nombreuses technologies industrielles, énergétiques et militaires.
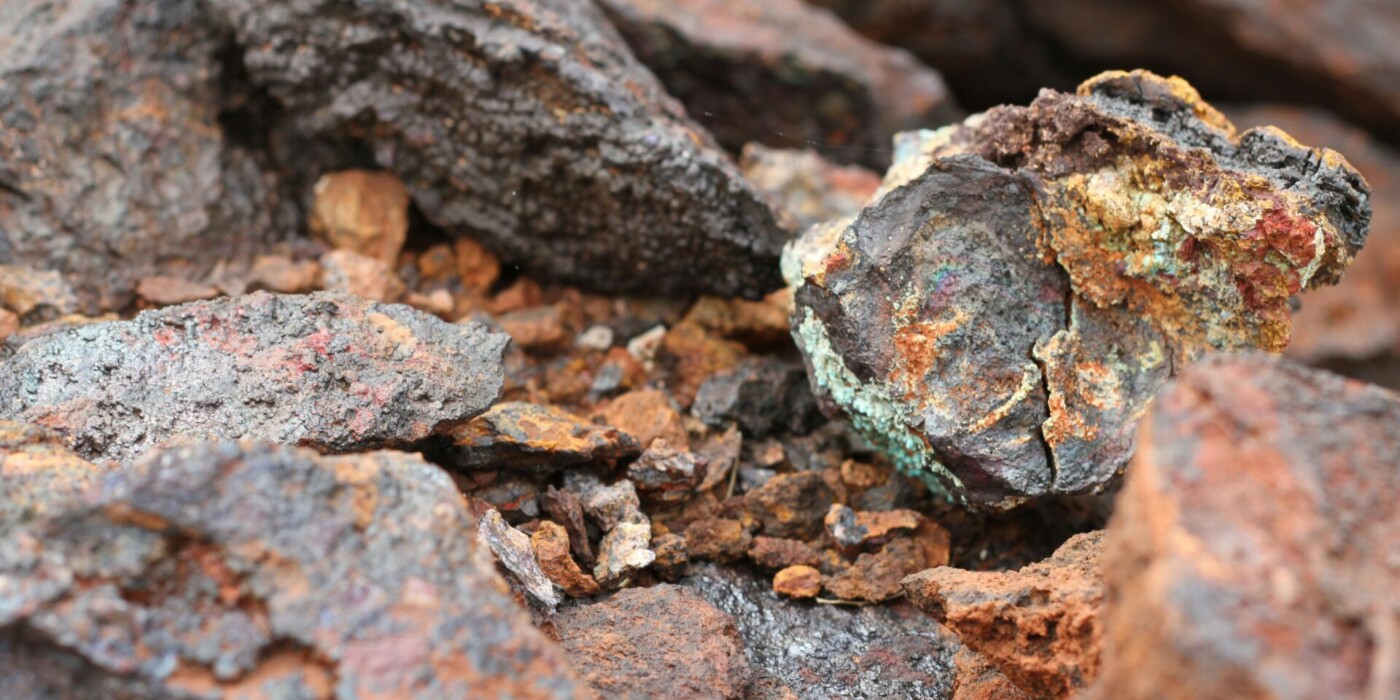
La Chine occupe aujourd'hui une place centrale dans plusieurs chaînes d'approvisionnement stratégiques.
Les conséquences peuvent être considérables. Une rupture d’approvisionnement ou une hausse brutale des prix peut entraîner des retards de production, une augmentation des coûts et une perte de compétitivité dans des secteurs stratégiques allant de l’industrie automobile aux technologies propres.
La dépendance aux matières premières critiques est devenue une question de sécurité économique. Lorsque l’accès à une ressource stratégique dépend d’un nombre limité de fournisseurs, les vulnérabilités augmentent pour les économies importatrices.
Cette réalité est apparue de manière particulièrement nette le 4 avril 2025, lorsque la Chine a instauré des contrôles à l’exportation sur sept terres rares lourdes ainsi que sur plusieurs produits dérivés. Cette décision a ravivé les inquiétudes des industriels européens et rappelé qu’une dépendance commerciale pouvait également devenir un instrument d’influence géoéconomique.
Réduire les dépendances et renforcer la résilience européenne
Face à ces vulnérabilités, l’Union européenne cherche à sécuriser ses approvisionnements en diversifiant ses partenariats avec des pays disposant d’importantes ressources minières, comme le Chili, qui détient certaines des plus importantes réserves mondiales de lithium, ou l’Australie, acteur majeur dans la production de lithium, de nickel et de terres rares.
Parallèlement, elle entend renforcer ses propres capacités industrielles. Entré en vigueur en 2024, le Critical Raw Materials Act fixe plusieurs objectifs à atteindre d’ici 2030. L’Union européenne ambitionne notamment de couvrir au moins 10% de ses besoins par l’extraction réalisée sur son territoire, 40% par des capacités européennes de transformation et 25% par le recyclage. Le règlement européen prévoit également qu’aucun pays tiers ne fournisse plus de 65% des besoins européens pour une matière première stratégique donnée.
L’économie circulaire constitue un autre levier essentiel. En favorisant le réemploi, la réparation et le recyclage des produits en fin de vie, elle permet de réintroduire dans l’économie certaines matières premières critiques déjà présentes sur le territoire européen. L’Europe peut ainsi réduire sa dépendance aux importations tout en valorisant plus efficacement ses ressources.
L’objectif n’est pas d’atteindre l’autosuffisance, mais de limiter les dépendances excessives et de renforcer la capacité de l’économie européenne à faire face à d’éventuelles perturbations des chaînes d’approvisionnement.
Un enjeu qui concerne aussi le Luxembourg
Si le Luxembourg ne produit ni lithium, ni cobalt, ni terres rares, il n’en demeure pas moins concerné par les enjeux liés à leur approvisionnement.
L’économie luxembourgeoise est étroitement intégrée aux chaînes de valeur européennes et dépend largement de la santé économique de ses principaux partenaires commerciaux. Toute perturbation affectant les chaînes de valeur européennes, qu’il s’agisse de tensions sur les approvisionnements ou d’une hausse des coûts de production, finit par se répercuter sur l’économie luxembourgeoise.
Les enjeux liés aux matières premières critiques concernent également plusieurs activités importantes pour le pays, notamment la logistique, les technologies propres ou encore l’économie spatiale. Ces secteurs reposent sur des équipements, des composants et des technologies qui intègrent eux-mêmes des matières premières critiques et demeurent donc sensibles aux perturbations des chaînes d’approvisionnement mondiales.
La sécurisation de l’accès aux matières premières critiques dépasse ainsi largement la seule question minière. Elle touche à la capacité de l’Europe à réussir ses transitions énergétique et numérique, à préserver sa compétitivité et à renforcer sa résilience dans un environnement international de plus en plus marqué par les rivalités géoéconomiques.
Pour l’Europe comme pour le Luxembourg, l’enjeu n’est pas de devenir totalement autonome, mais de réduire les vulnérabilités excessives et de renforcer la capacité de l’économie à faire face à d’éventuelles perturbations des chaînes d’approvisionnement. Après l’énergie, les matières premières critiques s’imposent comme l’un des nouveaux défis de la sécurité économique européenne. Dans un contexte de rivalités géoéconomiques croissantes, leur maîtrise pourrait devenir un facteur déterminant de compétitivité et de résilience pour les décennies à venir.
(1) Agence internationale de l’énergie (AIE), « Global Critical Minerals Outlook 2024 », 2024.
(2) Statista, « Répartition de la production mondiale de terres rares en 2025, par pays», 2025.
(3) Agence internationale de l’énergie (AIE), « Renewables 2025 », 2025.