Au cours des dernières décennies, la mondialisation a rendu les économies plus efficaces, mais aussi plus dépendantes. Lorsque l’accès à une technologie clé, une ressource critique ou une infrastructure stratégique dépend d’un nombre limité d’acteurs, l’économie cesse d’être un simple moteur de croissance : elle devient aussi un instrument de pouvoir. Cette imbrication croissante entre économie et rapports de force internationaux porte un nom : la géoéconomie.
En 2021, un grain de sable vient gripper la mécanique bien huilée de la mondialisation.
De l’Allemagne aux États-Unis, du Japon à la Corée du Sud, les chaînes de production tournent au ralenti, puis certaines s’arrêtent complètement. À première vue, rien ne manque. Les commandes sont là, les ouvriers aussi.
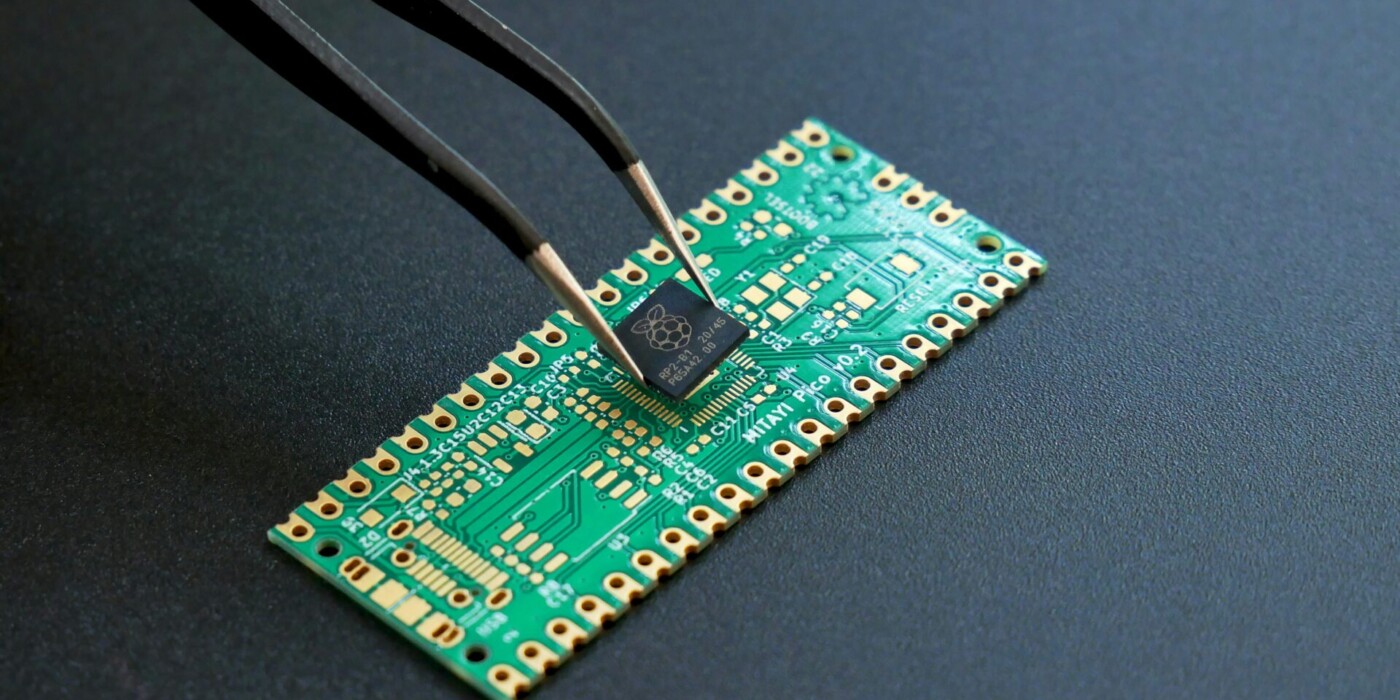
L’origine du problème est ailleurs. Elle tient dans un élément devenu indispensable à l’économie moderne : le semi-conducteur, plus connu sous le nom de puce électronique.
Difficile d’imaginer qu’un composant de quelques millimètres puisse mettre à l’arrêt des usines entières. Pourtant, ces puces se retrouvent aujourd’hui partout : dans les smartphones, les ordinateurs, les équipements industriels ou encore les véhicules modernes. En 2021, la reprise de l’activité mondiale après la pandémie, conjuguée à des perturbations logistiques et à des capacités de production limitées, provoque une pénurie de puces électroniques. En quelques mois, celle-ci se propage d’un continent à l’autre. Des commandes sont reportées, des délais s’allongent et des secteurs entiers se retrouvent sous tension.
L’épisode révèle alors une réalité souvent invisible : dans une économie fortement interconnectée, ce qui fait la force d’un système peut aussi devenir sa fragilité.
Pour les industriels comme pour les décideurs publics, l’épisode fait figure d’électrochoc. Selon le cabinet AlixPartners, la pénurie mondiale de semi-conducteurs aurait entraîné 210 milliards de dollars de pertes de revenus pour l’industrie automobile mondiale en 2021 et un manque à produire de 7,7 millions de véhicules. En Europe, Allianz Research estime son coût à près de 100 milliards d’euros sur les années 2021 et 2022(1). L’OCDE estime également que cette pénurie a amputé la croissance de plusieurs pays européens, avec un impact évalué autour de 0,5% du PIB en Allemagne et jusqu’à 1% en République tchèque(2).
Dans une économie fortement interconnectée, ce qui fait la force d'un système peut aussi devenir sa fragilité.
Derrière cette crise d’approvisionnement se dessine une réalité plus large. En privilégiant toujours davantage la spécialisation internationale et l’optimisation des coûts, les économies ont gagné en performance, mais aussi en dépendance. Certaines chaînes de valeur reposent désormais sur un nombre limité d’acteurs ou de territoires clés, parfois situés à des milliers de kilomètres. Tant que ces chaînes fonctionnent sans heurts, cette organisation apparaît comme une source d’efficacité et de compétitivité. Mais lorsqu’un maillon essentiel est perturbé, les risques liés à cette concentration deviennent soudainement tangibles. Longtemps considérées comme le prix à payer pour gagner en compétitivité, les dépendances créées par la concentration des chaînes de valeur sont désormais perçues comme des enjeux de sécurité économique et de souveraineté. Ce changement de perception est au cœur de la montée de la géoéconomie.
Du « doux commerce » à la géoéconomie
Pendant longtemps, le commerce a été perçu comme un facteur de paix. Dès le XVIIIᵉ siècle, Montesquieu défendait ainsi l’idée du « doux commerce » selon laquelle les échanges entre les nations favorisaient la coopération et réduisaient le risque de conflit. Plus les économies sont interdépendantes, plus le coût d’une rupture devient élevé. Le commerce apparaît alors non seulement comme un vecteur de prospérité, mais aussi comme un facteur de paix.
Cette vision n’a pas disparu, mais elle s’est nuancée. Lorsqu’un pays contrôle l’accès à une technologie essentielle, à une ressource stratégique ou à une infrastructure clé, il dispose également d’un moyen de pression potentiellement considérable.
Les restrictions américaines sur les semi-conducteurs avancés, les limitations chinoises à l’exportation de certaines matières premières critiques ou encore les sanctions économiques adoptées contre la Russie illustrent cette évolution. Commerce, investissements, technologies, matières premières ou données sont devenus des instruments de puissance mobilisés au service d’objectifs d’influence, de sécurité ou de souveraineté. C’est précisément ce phénomène que recouvre la notion de géoéconomie.
Lorsqu'un pays contrôle l'accès à une technologie essentielle, à une ressource stratégique ou à une infrastructure clé, il dispose également d'un moyen de pression potentiellement considérable.
Au XXIe siècle, les rapports de force se jouent ainsi autant autour des technologies critiques, des matières premières stratégiques, des infrastructures numériques et des chaînes d’approvisionnement que sur les terrains diplomatiques ou militaires.
Les semi-conducteurs illustrent parfaitement cette nouvelle dimension stratégique de l’économie mondiale. Leur production repose aujourd’hui sur un nombre limité d’acteurs, ce qui en fait un enjeu de puissance autant qu’un composant essentiel de l’économie numérique.
Semi-conducteurs : la course à la puissance technologique
Derrière la pénurie de 2021 se cache une réalité stratégique : la production des semi-conducteurs les plus avancés est aujourd’hui concentrée dans les mains d’un nombre limité d’acteurs.
Selon le cabinet Gartner (3), les revenus mondiaux du secteur des semi-conducteurs devraient atteindre 1.600 milliards de dollars en 2026, contre 809 milliards en 2025 (+92%), avant de progresser à 1.900 milliards de dollars en 2027 (+18,8%). Cette croissance spectaculaire témoigne du caractère désormais stratégique des semi-conducteurs pour l’économie mondiale. Ce rôle stratégique dépasse toutefois leur seule dimension industrielle : contrôler l’accès aux puces les plus avancées revient à peser sur le développement de technologies clés, qu’il s’agisse d’intelligence artificielle, de défense, de calcul haute performance ou d’innovation industrielle.
Cette prise de conscience a conduit l’Union européenne à adopter le Chips Act en 2023. Au-delà du soutien à la production de puces sur le territoire européen, ce plan vise à renforcer les capacités de recherche et d’innovation, sécuriser les chaînes d’approvisionnement et réduire les dépendances stratégiques de l’Europe dans un secteur considéré comme essentiel pour sa compétitivité future.
Matières premières critiques : la bataille des ressources de demain
L’histoire ne s’arrête pas aux semi-conducteurs. Derrière les puces électroniques, les batteries ou les éoliennes se trouvent des matières premières devenues essentielles aux transitions numérique et énergétique. Lithium, cobalt, graphite, gallium ou terres rares(4) sont aujourd’hui indispensables à la fabrication d’une large gamme de technologies stratégiques. Leur importance est telle que l’Union européenne a identifié 34 matières premières qu’elle considère comme « critiques », dont 17 désignées comme « stratégiques » pour son économie(5).
Le véritable enjeu réside moins dans leur rareté que dans la concentration géographique de leur extraction, de leur transformation et de leur raffinage. Pour certaines matières premières critiques, une poignée de pays occupe une position dominante dans les différentes étapes de la chaîne de valeur. Selon Eurostat, les trois principaux fournisseurs de terres rares de l’Union européenne représentaient 94,6% des importations européennes en volume en 2024, avec la Chine en tête (46,3%), suivie de la Russie (28,4%) et de la Malaisie (19,9%). Une telle concentration peut fragiliser des chaînes de valeur entières : une restriction à l’exportation ou une rupture d’approvisionnement suffit parfois à perturber la production et à renchérir les coûts.
Sécuriser l’accès à ces ressources est donc devenu un enjeu économique majeur. Diversification des fournisseurs, recyclage, économie circulaire(6) et partenariats stratégiques avec des pays producteurs figurent parmi les principales réponses mises en œuvre pour réduire ces vulnérabilités.
Une mondialisation plus stratégique
La géoéconomie ne marque pas la fin de la mondialisation, mais celle d’une époque où l’efficacité économique suffisait à guider les décisions. Pour les entreprises comme pour les États, l’enjeu consiste désormais à trouver le bon équilibre entre compétitivité, sécurité d’approvisionnement et réduction des dépendances stratégiques.
En 2021, une simple puce électronique a rappelé au monde entier qu’une dépendance invisible pouvait paralyser des industries entières. Derrière cet épisode se cache une réalité plus profonde : dans un monde interdépendant, la maîtrise des technologies, des ressources et des chaînes d’approvisionnement est devenue un facteur déterminant de puissance économique et stratégique. Les entreprises comme les États doivent désormais composer avec cette nouvelle donne.
(1) Allianz Research, «Missing chips cost EUR100bn to the European auto sector», Septembre 2022.
(2) OCDE, « OECD Economic Outlook, Volume 2021 Issue 2 .
(3) Gartner, « Forecast: Semiconductors and Electronics, Worldwide, 2024-2030, 2Q26. », Août 2026.
(4) Les terres rares désignent un groupe de 17 éléments chimiques utilisés dans de nombreuses technologies de pointe, notamment les aimants permanents, les éoliennes, les véhicules électriques, les semi-conducteurs et certains équipements de défense.
(5) Commission européenne, « Critical Raw Materials Act », 2024.
(6) L’économie circulaire est un modèle économique visant à réduire l’utilisation des ressources naturelles et la production de déchets en favorisant la réutilisation, la réparation, le recyclage et la valorisation des matériaux tout au long de leur cycle de vie.